O golpe do falso boleto continua sendo uma ameaça para consumidores e empresas no Brasil. Mesmo com a popularização do Pix, os boletos permanecem amplamente utilizados, o que oferece oportunidades para criminosos desviarem pagamentos por meio de documentos falsificados ou adulterados.
A fraude ocorre quando o golpista cria uma cobrança falsa ou modifica um boleto legítimo, substituindo informações que determinam o destino do dinheiro. Sem perceber a alteração, a vítima realiza o pagamento, mas o valor é encaminhado para uma conta diferente daquela do verdadeiro credor.
Os criminosos utilizam diferentes estratégias. Podem enviar boletos falsos por e-mail, WhatsApp ou SMS, criar páginas que imitam sites de empresas conhecidas ou adulterar documentos autênticos. Em alguns casos, programas maliciosos instalados no computador modificam as informações do boleto durante sua geração ou impressão.
A aparência do documento é um dos fatores que dificultam a identificação da fraude. Logotipos, valores, datas de vencimento e outros elementos podem reproduzir os de uma cobrança legítima. Por isso, a principal medida de prevenção é conferir os dados apresentados pelo banco antes de confirmar o pagamento.
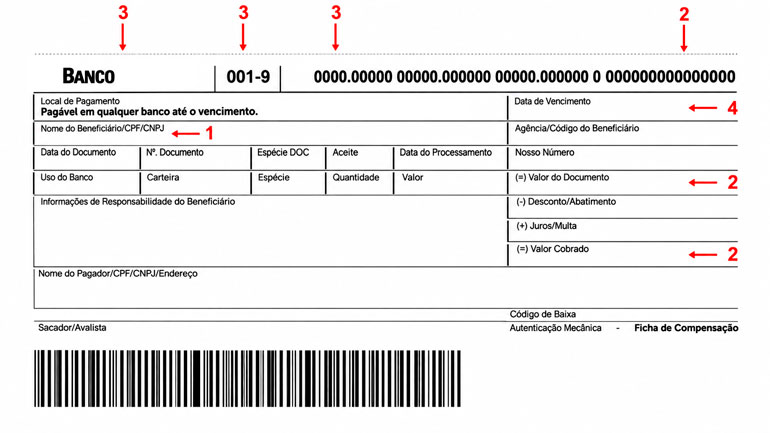
A primeira verificação deve ser a identificação do beneficiário. O consumidor precisa conferir o nome e o CPF ou CNPJ de quem receberá o dinheiro e verificar se correspondem aos dados da empresa ou pessoa responsável pela cobrança.
O valor também merece atenção. Nos boletos bancários de cobrança, a linha digitável contém um campo destinado ao valor do documento. Entretanto, a posição desse campo varia conforme o padrão utilizado. A medida mais segura é comparar o valor apresentado pelo aplicativo ou terminal bancário com o da cobrança original.
Outro elemento que pode ajudar na conferência é o código da instituição financeira. Nos boletos bancários de cobrança, os três primeiros dígitos do código de barras identificam o banco emissor. Essa informação, porém, não comprova a identidade do beneficiário nem garante a autenticidade do documento.
A data de vencimento também deve ser observada. Diferenças em relação ao prazo informado pelo credor podem indicar erro ou adulteração e precisam ser esclarecidas antes do pagamento.
Além dessas verificações, é recomendável obter os boletos diretamente nos canais oficiais das empresas. Documentos recebidos por mensagens, links desconhecidos ou páginas suspeitas exigem atenção redobrada.
A leitura automática do código de barras é preferível à digitação manual, pois reduz o risco de erros na transcrição. No entanto, não elimina a possibilidade de fraude. Mesmo quando a leitura funciona normalmente, é indispensável conferir os dados apresentados pelo banco.
A proteção dos dispositivos também é importante. Manter o sistema operacional e os programas de segurança atualizados ajuda a reduzir o risco de infecção por softwares capazes de adulterar documentos e informações bancárias.
O consumidor deve desconfiar especialmente de cobranças inesperadas, alterações repentinas de valores ou vencimentos e mensagens que exigem pagamento imediato para evitar bloqueios ou penalidades. Em situações assim, a orientação é procurar a empresa pelos canais oficiais e confirmar a cobrança.
Para despesas recorrentes, como contas de água e energia elétrica, o débito automático pode reduzir a necessidade de lidar com boletos recebidos por mensagens, desde que seja contratado diretamente com a instituição responsável.
Se o pagamento de um boleto fraudulento já tiver sido realizado, o consumidor deve comunicar imediatamente o banco, apresentar o comprovante e solicitar a análise da operação e das possibilidades de recuperação do valor.
A rapidez na comunicação pode facilitar as providências, mas não há garantia de restituição. O mais importante é interromper qualquer novo pagamento suspeito e preservar os documentos e mensagens relacionados à fraude.