Uma mensagem sobre uma compra suspeita, uma ligação de um suposto funcionário do banco ou um alerta de invasão da conta podem ser o início de uma fraude financeira.
No golpe da falsa central de atendimento, criminosos se passam por representantes de instituições bancárias para obter informações confidenciais e convencer as vítimas a realizar transferências, autorizar operações ou instalar aplicativos que permitem o acesso ao celular.
Uma das abordagens mais utilizadas começa com o envio de um SMS informando sobre uma suposta transação financeira. A mensagem orienta o destinatário a ligar para um número 0800 ou acessar um link que inicia uma chamada telefônica. Embora o prefixo seja utilizado por empresas legítimas, ele não garante que o atendimento seja autêntico.
Em outras situações, os próprios golpistas telefonam para os clientes, utilizando tecnologias capazes de falsificar o número exibido no identificador de chamadas. Com isso, a ligação pode parecer originada de uma central oficial do banco. Para tornar a fraude mais convincente, os criminosos reproduzem procedimentos de atendimento e até músicas de espera semelhantes às utilizadas pelas instituições financeiras.
Segundo a Federação Brasileira de Bancos (Febraban), essas estratégias fazem parte das modalidades do golpe da falsa central, que explora a confiança dos consumidores e utiliza situações de urgência para induzir decisões precipitadas.
Dados pessoais ajudam a dar credibilidade à fraude
Em muitos casos, os criminosos obtêm informações sobre as vítimas antes mesmo do contato telefônico. Uma das técnicas utilizadas é o phishing, que consiste no envio de mensagens fraudulentas destinadas a capturar dados pessoais e financeiros.
As armadilhas podem chegar por SMS, WhatsApp ou e-mail, geralmente acompanhadas de falsas promoções, avisos sobre pontos de programas de fidelidade prestes a expirar ou alertas de segurança bancária. Os links direcionam para páginas que imitam sites legítimos e solicitam informações como número da agência, conta, cartão e senhas.
De posse desses dados, os golpistas conseguem tornar a abordagem mais convincente. Ao mencionar informações verdadeiras sobre o cliente, procuram demonstrar que representam a instituição financeira.
O passo seguinte costuma envolver a criação de uma situação de emergência. O falso atendente informa sobre compras não reconhecidas, tentativas de invasão ou movimentações suspeitas e apresenta uma suposta solução para evitar prejuízos.
As orientações podem incluir a realização de transferências ou pagamentos por Pix, a autorização de novos dispositivos e a instalação de aplicativos apresentados como ferramentas de segurança. Em alguns casos, esses programas permitem que os criminosos acessem remotamente o celular da vítima.
Como identificar e evitar o golpe
A principal recomendação das instituições financeiras é desconfiar de contatos que solicitem senhas, códigos de autenticação ou movimentações bancárias para resolver supostos problemas de segurança.
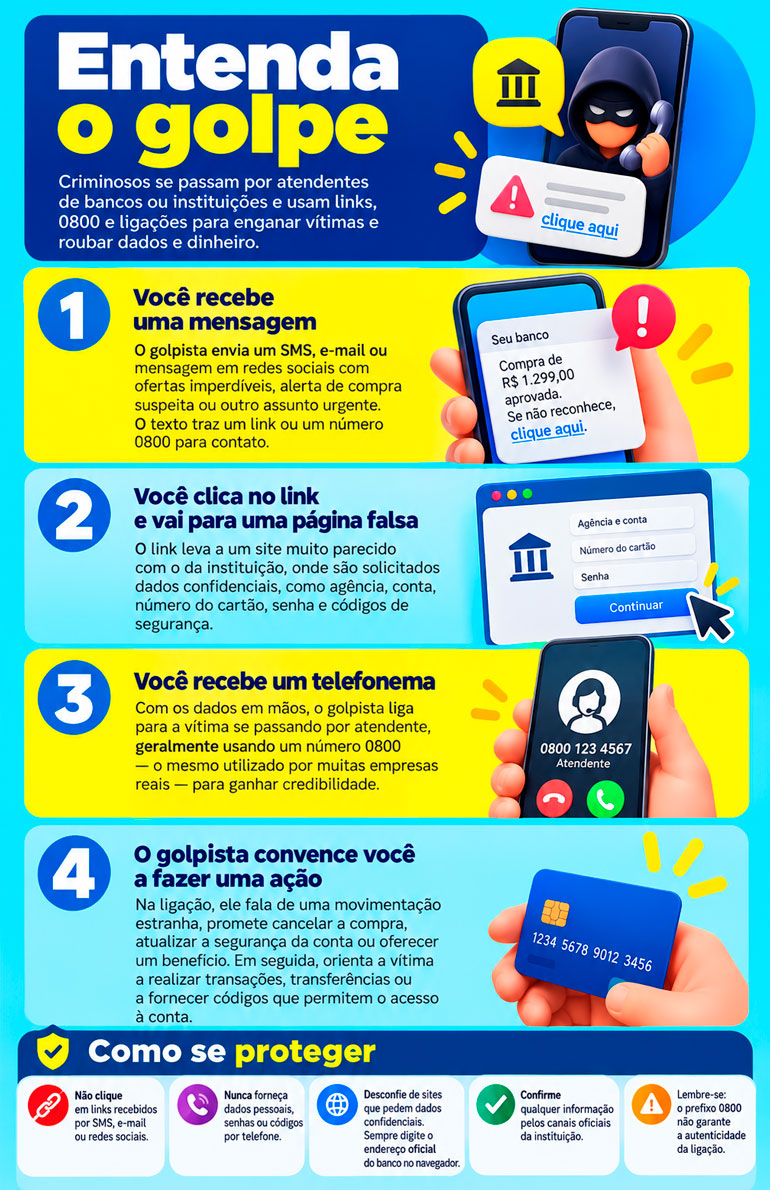
Os bancos podem telefonar para confirmar transações suspeitas, mas não solicitam senhas ou tokens durante essas chamadas. Também não orientam clientes a realizar transferências ou pagamentos para cancelar operações fraudulentas.
O Banco do Brasil alerta, por exemplo, que o número 4004-0001 é utilizado para receber ligações, não para realizar chamadas aos clientes. Caso esse telefone apareça no identificador de uma ligação recebida, pode se tratar de uma tentativa de fraude com falsificação do número de origem.
Outra medida importante é evitar ligações para números de atendimento recebidos por mensagens sem verificar sua autenticidade. O consumidor deve utilizar os canais oficiais da instituição financeira, consultando o aplicativo do banco ou outros meios de contato previamente conhecidos.
Ao receber uma ligação suspeita, a orientação é encerrar o contato e procurar diretamente o banco para verificar se existe alguma irregularidade. Sempre que possível, a nova chamada deve ser realizada de outro aparelho.
Também é importante não informar ou digitar senhas durante ligações recebidas e desconfiar de atendentes que pressionem o cliente a tomar decisões imediatas.
O que fazer se cair no golpe
Quem forneceu informações confidenciais, realizou transferências ou instalou aplicativos indicados por um falso atendente deve entrar em contato imediatamente com o banco pelos canais oficiais.
A instituição financeira poderá orientar sobre o bloqueio de acessos, a alteração de credenciais e as medidas necessárias para contestar operações suspeitas. Também é recomendável registrar um boletim de ocorrência, reunindo mensagens, números utilizados pelos criminosos e comprovantes das transações.
Quando a fraude envolver transferências por Pix, a vítima poderá solicitar ao banco a abertura de um procedimento pelo Mecanismo Especial de Devolução (MED), criado pelo Banco Central para situações específicas de fraude.
O pedido deve ser apresentado em até 80 dias após a transação. O mecanismo permite que as instituições financeiras analisem a ocorrência e adotem medidas para tentar recuperar os recursos transferidos.
A devolução, entretanto, não é automática nem garantida. Ela depende da análise da fraude e da existência de valores disponíveis para bloqueio e restituição.
Nos casos em que a vítima tenha instalado um aplicativo suspeito, também é importante interromper seu uso e buscar orientação técnica para verificar a segurança do aparelho antes de voltar a realizar operações bancárias.
A principal forma de prevenção continua sendo a verificação independente de qualquer contato recebido em nome de uma instituição financeira. Mesmo quando o interlocutor conhece dados pessoais ou utiliza um número aparentemente oficial, a autenticidade da comunicação deve ser confirmada diretamente com o banco.