As famílias brasileiras gastaram R$ 515,4 bilhões com o pagamento de juros no primeiro semestre de 2026, valor 9,8% superior ao registrado no mesmo período de 2025 e quase 17% maior que o de dois anos antes.
Segundo levantamento da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), os juros consumiram 14,64% da renda familiar, enquanto o volume de dívidas em atraso cresceu 20,3%, chegando a R$ 186,9 bilhões.
O aumento dos encargos financeiros ocorreu mesmo com a expansão da renda das famílias, que avançou 7,4% em um ano, de R$ 3,278 trilhões para R$ 3,521 trilhões. Parte desse crescimento, entretanto, foi absorvida pelo pagamento de juros, reduzindo os recursos disponíveis para consumo e poupança.
O levantamento revela uma mudança no comportamento do endividamento. Em 2024, embora os gastos com juros estivessem aumentando, a inadimplência apresentava uma trajetória mais controlada. Em 2026, os dois indicadores avançaram simultaneamente: as famílias passaram a gastar mais com os encargos financeiros e a acumular um volume maior de dívidas vencidas.
Considerando famílias e empresas, os juros pagos no primeiro semestre somaram R$ 674 bilhões, aumento de 7,4% em relação ao mesmo período de 2025. O estoque de dívidas com atraso superior a 90 dias chegou a R$ 251,4 bilhões, alta de 17,7% em um ano.
Na comparação com 2024, a deterioração dos indicadores é ainda mais acentuada. Em termos reais, descontada a inflação, o volume de dívidas inadimplentes de pessoas físicas e jurídicas cresceu 39,4%, enquanto os gastos com juros aumentaram 13%.
Crédito cresce, mas fica mais caro
Apesar do comprometimento crescente da renda com juros, as famílias brasileiras continuam recorrendo ao crédito. O saldo das operações de crédito livre destinadas às pessoas físicas aumentou 6,1% em termos reais, na comparação com o primeiro semestre de 2025, alcançando R$ 2,353 trilhões.
As concessões de novos empréstimos também cresceram. Nos seis primeiros meses de 2026, somaram R$ 2,025 trilhões, avanço de 5,1% em relação ao mesmo período do ano anterior.
Os números indicam que o financiamento continua desempenhando papel importante na sustentação do consumo, mesmo diante de condições mais restritivas. O problema é que o custo dessas operações também aumentou.
De acordo com a FecomercioSP, a taxa nominal ponderada acumulada no período passou de 24,3%, no primeiro semestre de 2025, para 25,3%, em 2026. A taxa média mensal equivalente avançou de 3,69% para 3,83%.
O encarecimento do crédito foi acompanhado pelo crescimento da inadimplência nas operações com atraso superior a 90 dias. A taxa passou de 6,5% para 7,37% entre os primeiros semestres de 2025 e 2026, uma elevação relativa de 13,4%.
Em dois anos, o aumento foi de 1,78 ponto percentual. No primeiro semestre de 2024, a taxa de inadimplência estava em 5,59%. Subiu para 6,5% em 2025 e alcançou 7,37% neste ano.
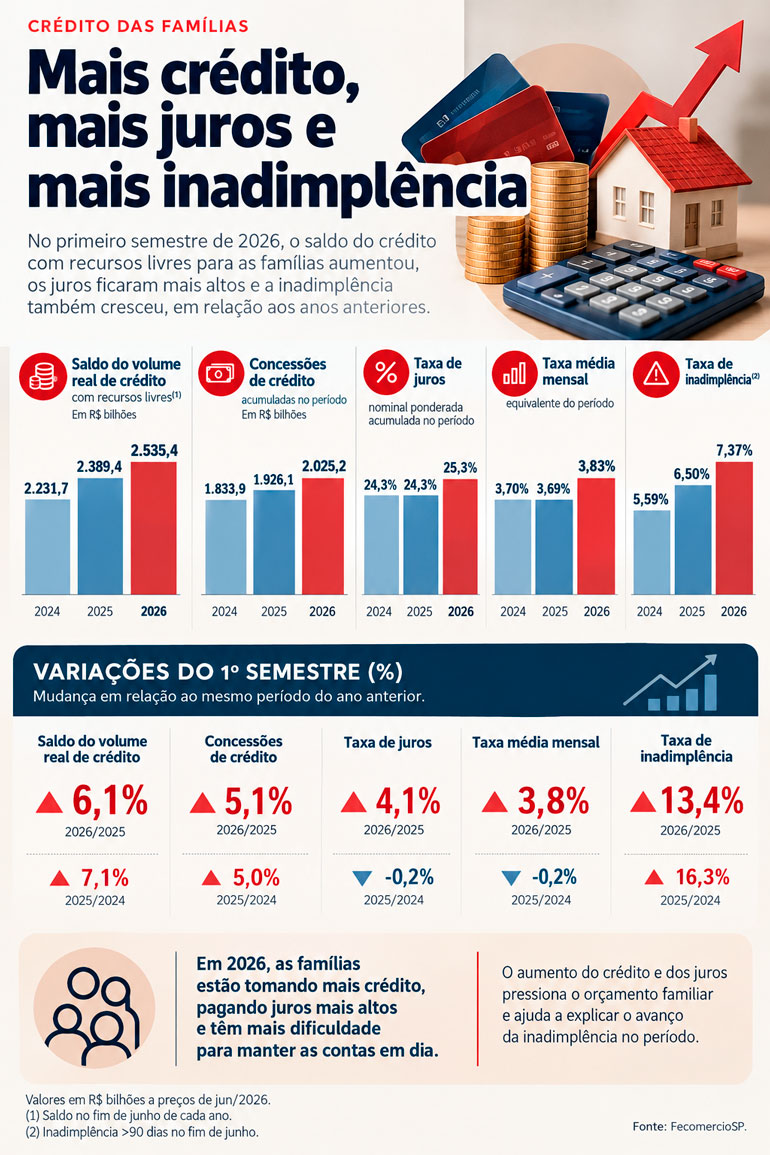
A evolução mostra que a expansão do crédito ocorre em um ambiente de maior dificuldade para o pagamento das dívidas. Embora o acesso a empréstimos e financiamentos continue sustentando parte das despesas das famílias, o crescimento dos juros aumenta o peso dos compromissos financeiros sobre o orçamento doméstico.
Em São Paulo, 75,4% das famílias estão endividadas
Na cidade de São Paulo, o endividamento das famílias atingiu em setembro o maior patamar desde 2022. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), realizada pela FecomercioSP, 75,4% dos lares paulistanos tinham algum tipo de dívida, o equivalente a aproximadamente 3,4 milhões de famílias.
O percentual representa um aumento de 6,5 pontos percentuais em relação a janeiro, quando 68,9% das famílias estavam endividadas. Na comparação com setembro de 2025, a alta foi de 2,8 pontos percentuais.
É importante distinguir endividamento de inadimplência. Uma família endividada possui obrigações financeiras, como empréstimos, financiamentos ou compras parceladas, mas pode estar pagando todas elas em dia. A inadimplência ocorre quando há atraso no pagamento, de acordo com os critérios adotados em cada levantamento.
Apesar do crescimento do endividamento, a proporção de famílias inadimplentes na capital paulista apresentou uma pequena redução em setembro, passando de 20,4% para 20,1%. Aproximadamente 903 mil famílias estavam nessa situação, percentual 2,6 pontos percentuais inferior ao registrado no mesmo mês do ano passado.
A parcela de consumidores que declararam não ter condições de quitar as dívidas vencidas, por outro lado, aumentou ligeiramente, de 8,4% para 8,7%. Mesmo assim, permaneceu abaixo dos 9,6% observados um ano antes.
Os resultados da PEIC mostram que o crescimento do endividamento não se traduz necessariamente em aumento imediato da inadimplência. Os indicadores também não devem ser comparados diretamente com as taxas nacionais de atraso nas operações de crédito, pois são produzidos com metodologias e universos de pesquisa diferentes.
Inadimplência das empresas cresce 10,7%
O aumento das dificuldades financeiras também atingiu as empresas brasileiras. No primeiro semestre de 2026, o setor empresarial pagou R$ 158,6 bilhões em juros, praticamente o mesmo valor registrado no período correspondente de 2025, quando os desembolsos somaram R$ 158,1 bilhões.
A relativa estabilidade dos gastos, entretanto, ocorreu em um cenário de retração do crédito e encarecimento dos financiamentos. O saldo real das operações destinadas às empresas caiu 2,4%, enquanto as taxas cobradas aumentaram.
Segundo a FecomercioSP, a taxa nominal ponderada passou de 10,5% para 11% entre os primeiros semestres de 2025 e 2026. A taxa média mensal equivalente, por sua vez, subiu de 1,68% para 1,76%.
Ao mesmo tempo, o estoque de dívidas empresariais inadimplentes aumentou de R$ 58,3 bilhões para R$ 64,5 bilhões, crescimento de 10,7%.
A taxa de inadimplência das empresas também avançou, passando de 3,51% para 3,98% em um ano. A elevação relativa foi de 13,4%, dando continuidade à trajetória de crescimento observada desde 2024, quando o indicador estava em 3,36%.
Os resultados mostram que o aumento dos encargos financeiros afeta tanto consumidores quanto empresas, embora de maneiras diferentes. Enquanto as famílias ampliaram o uso do crédito, mesmo diante dos juros mais elevados, as empresas registraram retração do saldo real dos financiamentos e aumento das dívidas em atraso.
O cenário descrito pela FecomercioSP combina expansão do crédito às famílias, maior comprometimento da renda com juros e crescimento da inadimplência. Para os consumidores, isso significa menos recursos disponíveis para outras despesas. Para as empresas, o encarecimento do financiamento ocorre simultaneamente à redução do saldo real de crédito e à elevação dos pagamentos em atraso.